Ánh Bình Minh✔
Thành viên nổi tiếng
Giá chung cư Hà Nội tăng nhanh trong những năm gần đây, nhưng giá thuê không tăng tương ứng, khiến hiệu quả đầu tư cho thuê ngày càng thu hẹp. Với lợi suất phổ biến chỉ khoảng 3-4%/năm, thậm chí thấp hơn tại một số dự án cao cấp, nhiều nhà đầu tư đang phải tính lại bài toán dòng tiền, nhất là khi chi phí vay mua nhà có xu hướng tăng.
Giá nhà tăng nhanh, tiền thuê không theo kịp
Trong nhiều năm, mua chung cư để cho thuê được xem là một kênh đầu tư tương đối an toàn nhờ khả năng tạo dòng tiền đều đặn, đồng thời kỳ vọng tài sản tăng giá theo thời gian. Tuy nhiên, tương quan giữa giá mua và giá thuê đang thay đổi theo hướng bất lợi cho nhà đầu tư.
Theo dữ liệu của CBRE được VnExpress dẫn lại, lợi suất cho thuê căn hộ tại Hà Nội đã giảm từ khoảng 5,1% năm 2023 xuống còn 3,4% vào tháng 8/2025. Nguyên nhân chủ yếu là giá bán căn hộ tăng nhanh hơn nhiều so với giá thuê. Trong khi giá căn hộ tại nhiều khu vực tăng 30-40% trong vòng một năm, giá thuê chỉ tăng khoảng 8-10%, thậm chí đi ngang tại một số dự án.
Dữ liệu của Global Property Guide cũng cho thấy lợi suất cho thuê căn hộ tại Hà Nội có sự phân hóa đáng kể giữa các khu vực. Tại thời điểm nửa cuối năm 2025, lợi suất căn hộ một phòng ngủ được thống kê ở mức khoảng 4,38% trên toàn Hà Nội, trong khi khu vực Nam Từ Liêm đạt khoảng 3,58%. Đây là mức tính toán dựa trên giá rao bán và giá thuê trung vị, chưa trừ các chi phí phát sinh trong quá trình khai thác tài sản.
Như vậy, ngay cả tại những khu vực có nhu cầu thuê tương đối tốt như phía Tây Hà Nội, lợi suất cho thuê cũng khó đạt mức cao nếu nhà đầu tư mua căn hộ ở mặt bằng giá hiện nay.
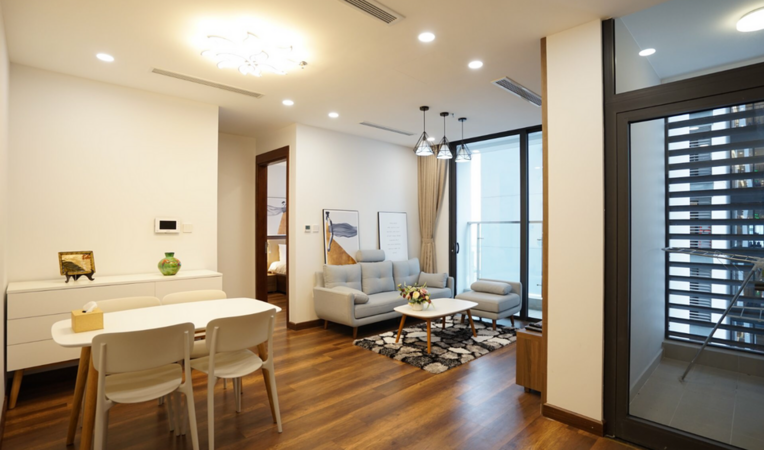
Mua căn hộ 8 tỷ đồng, cho thuê được bao nhiêu?
Thực tế tại một số dự án ở khu vực Mỹ Đình cho thấy khoảng cách giữa giá mua và khả năng tạo dòng tiền ngày càng lớn.
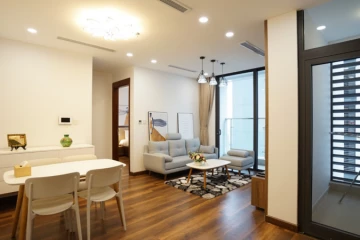
Chẳng hạn, tại The Zei, một căn hộ 2 phòng ngủ có giá chào bán khoảng 8 tỷ đồng. Trong khi đó, giá cho thuê các căn hộ cùng loại tại dự án được ghi nhận phổ biến khoảng 16-19 triệu đồng/tháng.
Nếu căn hộ được cho thuê liên tục trong 12 tháng, doanh thu đạt khoảng 192-228 triệu đồng/năm. So với giá mua 8 tỷ đồng, tỷ suất cho thuê gộp chỉ đạt khoảng 2,4-2,85%/năm.
Đây là mức lợi suất trước khi trừ các khoản phí quản lý, bảo trì, sửa chữa nội thất, thuế và thời gian căn hộ không có khách thuê. Nếu tính đầy đủ các chi phí, tỷ suất sinh lời thực tế sẽ còn thấp hơn.
Một ví dụ khác, với căn hộ có giá 5 tỷ đồng và cho thuê được 15 triệu đồng/tháng, doanh thu cho thuê đạt 180 triệu đồng/năm, tương đương lợi suất gộp 3,6%. Tuy nhiên, nếu căn hộ phải dành một tháng mỗi năm để tìm khách mới hoặc sửa chữa, doanh thu thực nhận sẽ giảm xuống còn 165 triệu đồng, tương đương 3,3% giá trị tài sản, chưa tính các chi phí khác.
Những phép tính này cho thấy tổng giá trị căn hộ không phải yếu tố duy nhất quyết định hiệu quả đầu tư. Giá mua ban đầu, khả năng khai thác cho thuê, tỷ lệ lấp đầy và chi phí vận hành mới là những yếu tố trực tiếp quyết định dòng tiền mà chủ sở hữu nhận được.
Đáng chú ý, các căn hộ có giá bán càng cao chưa chắc có lợi suất cho thuê càng tốt. Tại những dự án cao cấp, giá bán thường bao gồm phần giá trị thương hiệu, tiện ích, vị trí và kỳ vọng tăng giá trong tương lai. Trong khi đó, mức tiền thuê lại phụ thuộc chủ yếu vào khả năng chi trả của khách hàng, đặc biệt là nhóm chuyên gia, người nước ngoài và các gia đình có nhu cầu thuê dài hạn.
Lãi suất vay cao hơn lợi suất cho thuê, nhà đầu tư chịu áp lực dòng tiền
Bài toán đầu tư trở nên khó khăn hơn đối với những người sử dụng vốn vay ngân hàng.
Theo thông tin cập nhật về lãi suất vay mua nhà tháng 11/2026 được VPBank tổng hợp, nhiều gói vay cố định 12-24 tháng đang ở khoảng 10-12%/năm. Sau thời gian ưu đãi, lãi suất thả nổi tại một số ngân hàng có thể lên 12-17%/năm, tùy điều kiện khoản vay và chính sách từng tổ chức tín dụng.
Trong khi đó, lợi suất cho thuê căn hộ tại Hà Nội phổ biến chỉ khoảng 3-4%/năm. Khoảng cách này khiến dòng tiền cho thuê khó có thể bù đắp chi phí vốn nếu nhà đầu tư sử dụng đòn bẩy tài chính lớn.
Giả sử một nhà đầu tư mua căn hộ trị giá 8 tỷ đồng, sử dụng 4 tỷ đồng vốn tự có và vay ngân hàng 4 tỷ đồng. Với lãi suất giả định 10%/năm, riêng tiền lãi phải trả đã lên tới 400 triệu đồng mỗi năm.
Trong khi đó, căn hộ cho thuê được 19 triệu đồng/tháng, doanh thu cả năm đạt 228 triệu đồng. Như vậy, ngay cả khi căn hộ được khai thác liên tục, tiền thuê vẫn thiếu 172 triệu đồng so với khoản lãi vay, chưa tính tiền gốc phải trả và các chi phí vận hành.
Nếu lãi suất tăng lên 12%/năm, tiền lãi phải trả tăng lên 480 triệu đồng, khiến khoản thiếu hụt dòng tiền càng lớn.
Đây là lý do đầu tư chung cư bằng vốn vay để cho thuê đang trở nên kém hấp dẫn hơn so với giai đoạn lãi suất thấp. Nhà đầu tư không chỉ phải chờ tài sản tăng giá để bù đắp chi phí vốn mà còn cần chuẩn bị nguồn tiền riêng để duy trì khoản vay trong suốt thời gian sở hữu.
Thị trường điều chỉnh, cơ hội đầu tư có xuất hiện?
Diễn biến giá căn hộ tại Hà Nội trong năm 2026 cũng đang tạo ra những thay đổi đối với bài toán đầu tư cho thuê.
Theo CBRE, trong quý II/2026, thị trường căn hộ Hà Nội ghi nhận hơn 5.800 giao dịch, tương đương khoảng 68% nguồn cung mở bán mới. Tỷ lệ hấp thụ này thấp hơn đáng kể so với giai đoạn 2024-2025, khi thường xuyên vượt 90%. Đáng chú ý, thị trường thứ cấp lần đầu ghi nhận điều chỉnh giảm giá kể từ cuối năm 2022.
Trong báo cáo thị trường quý III/2026, Savills cũng nhận định nguồn cung căn hộ mới và lượng giao dịch tại Hà Nội đều giảm so với quý trước. Nhu cầu ở thực vẫn là nền tảng hỗ trợ thị trường trong dài hạn, nhưng hoạt động giao dịch đang chịu ảnh hưởng từ chi phí vay vốn và khả năng chi trả của người mua.
Giá bán điều chỉnh có thể tạo điều kiện để nhà đầu tư tìm kiếm những căn hộ có mức giá hợp lý hơn. Tuy nhiên, điều đó không đồng nghĩa lợi suất cho thuê sẽ lập tức cải thiện. Nếu giá thuê không tăng tương ứng hoặc nhu cầu thuê suy yếu, hiệu quả khai thác tài sản vẫn có thể ở mức thấp.
Một căn hộ mua được với giá thấp hơn 10-15% so với mặt bằng trước đây sẽ có lợi thế nhất định về tỷ suất cho thuê, nếu mức tiền thuê được duy trì. Ngược lại, nếu giá bán giảm nhưng căn hộ khó tìm khách thuê hoặc phải giảm tiền thuê để cạnh tranh, lợi thế này có thể bị thu hẹp.
Do đó, cơ hội đầu tư không chỉ nằm ở việc tìm mua căn hộ giảm giá mà còn ở khả năng xác định đúng khu vực có nhu cầu thuê thực chất. Những dự án gần khu văn phòng, trung tâm thương mại, trường học, bệnh viện và các khu vực tập trung doanh nghiệp có thể duy trì tệp khách thuê ổn định hơn. Chất lượng quản lý, chỗ đỗ xe, tiện ích và khả năng kết nối giao thông cũng ảnh hưởng trực tiếp đến thời gian tìm khách và mức giá cho thuê.
Đầu tư cho thuê không còn là cuộc chơi chỉ chờ tăng giá
Trong bối cảnh lợi suất cho thuê giảm, nhà đầu tư cần thay đổi cách đánh giá hiệu quả của một căn hộ. Thay vì chỉ quan tâm đến giá mua và kỳ vọng tăng giá trong tương lai, cần tính toán đồng thời doanh thu cho thuê, chi phí vận hành, thời gian trống phòng và chi phí vốn.
Đặc biệt, cần phân biệt lợi suất cho thuê gộp với lợi nhuận thực nhận. Một căn hộ có lợi suất gộp 4% chưa chắc mang lại dòng tiền tương ứng, bởi chủ sở hữu còn phải chi trả các khoản phí và đối mặt với rủi ro không có khách thuê trong một số thời điểm.
Đối với nhà đầu tư sử dụng vốn tự có, lợi suất thấp vẫn có thể được chấp nhận nếu tài sản có vị trí tốt, khả năng khai thác ổn định và triển vọng tăng giá trong dài hạn. Tuy nhiên, với người sử dụng vốn vay, khoảng cách giữa lợi suất cho thuê và lãi suất ngân hàng là yếu tố cần đặc biệt lưu ý.
Khi giá căn hộ đã tăng lên mức cao nhưng tiền thuê không tăng tương ứng, việc mua nhà chỉ để khai thác cho thuê sẽ không còn dễ tạo ra lợi nhuận như trước. Thị trường vì thế có thể chuyển từ giai đoạn nhà đầu tư kỳ vọng tăng giá sang giai đoạn phải tính toán kỹ hiệu quả dòng tiền và chất lượng của từng tài sản.
Giá nhà tăng nhanh, tiền thuê không theo kịp
Trong nhiều năm, mua chung cư để cho thuê được xem là một kênh đầu tư tương đối an toàn nhờ khả năng tạo dòng tiền đều đặn, đồng thời kỳ vọng tài sản tăng giá theo thời gian. Tuy nhiên, tương quan giữa giá mua và giá thuê đang thay đổi theo hướng bất lợi cho nhà đầu tư.
Theo dữ liệu của CBRE được VnExpress dẫn lại, lợi suất cho thuê căn hộ tại Hà Nội đã giảm từ khoảng 5,1% năm 2023 xuống còn 3,4% vào tháng 8/2025. Nguyên nhân chủ yếu là giá bán căn hộ tăng nhanh hơn nhiều so với giá thuê. Trong khi giá căn hộ tại nhiều khu vực tăng 30-40% trong vòng một năm, giá thuê chỉ tăng khoảng 8-10%, thậm chí đi ngang tại một số dự án.
Dữ liệu của Global Property Guide cũng cho thấy lợi suất cho thuê căn hộ tại Hà Nội có sự phân hóa đáng kể giữa các khu vực. Tại thời điểm nửa cuối năm 2025, lợi suất căn hộ một phòng ngủ được thống kê ở mức khoảng 4,38% trên toàn Hà Nội, trong khi khu vực Nam Từ Liêm đạt khoảng 3,58%. Đây là mức tính toán dựa trên giá rao bán và giá thuê trung vị, chưa trừ các chi phí phát sinh trong quá trình khai thác tài sản.
Như vậy, ngay cả tại những khu vực có nhu cầu thuê tương đối tốt như phía Tây Hà Nội, lợi suất cho thuê cũng khó đạt mức cao nếu nhà đầu tư mua căn hộ ở mặt bằng giá hiện nay.
Mua căn hộ 8 tỷ đồng, cho thuê được bao nhiêu?
Thực tế tại một số dự án ở khu vực Mỹ Đình cho thấy khoảng cách giữa giá mua và khả năng tạo dòng tiền ngày càng lớn.
Chẳng hạn, tại The Zei, một căn hộ 2 phòng ngủ có giá chào bán khoảng 8 tỷ đồng. Trong khi đó, giá cho thuê các căn hộ cùng loại tại dự án được ghi nhận phổ biến khoảng 16-19 triệu đồng/tháng.
Nếu căn hộ được cho thuê liên tục trong 12 tháng, doanh thu đạt khoảng 192-228 triệu đồng/năm. So với giá mua 8 tỷ đồng, tỷ suất cho thuê gộp chỉ đạt khoảng 2,4-2,85%/năm.
Đây là mức lợi suất trước khi trừ các khoản phí quản lý, bảo trì, sửa chữa nội thất, thuế và thời gian căn hộ không có khách thuê. Nếu tính đầy đủ các chi phí, tỷ suất sinh lời thực tế sẽ còn thấp hơn.
Một ví dụ khác, với căn hộ có giá 5 tỷ đồng và cho thuê được 15 triệu đồng/tháng, doanh thu cho thuê đạt 180 triệu đồng/năm, tương đương lợi suất gộp 3,6%. Tuy nhiên, nếu căn hộ phải dành một tháng mỗi năm để tìm khách mới hoặc sửa chữa, doanh thu thực nhận sẽ giảm xuống còn 165 triệu đồng, tương đương 3,3% giá trị tài sản, chưa tính các chi phí khác.
Những phép tính này cho thấy tổng giá trị căn hộ không phải yếu tố duy nhất quyết định hiệu quả đầu tư. Giá mua ban đầu, khả năng khai thác cho thuê, tỷ lệ lấp đầy và chi phí vận hành mới là những yếu tố trực tiếp quyết định dòng tiền mà chủ sở hữu nhận được.
Đáng chú ý, các căn hộ có giá bán càng cao chưa chắc có lợi suất cho thuê càng tốt. Tại những dự án cao cấp, giá bán thường bao gồm phần giá trị thương hiệu, tiện ích, vị trí và kỳ vọng tăng giá trong tương lai. Trong khi đó, mức tiền thuê lại phụ thuộc chủ yếu vào khả năng chi trả của khách hàng, đặc biệt là nhóm chuyên gia, người nước ngoài và các gia đình có nhu cầu thuê dài hạn.
Lãi suất vay cao hơn lợi suất cho thuê, nhà đầu tư chịu áp lực dòng tiền
Bài toán đầu tư trở nên khó khăn hơn đối với những người sử dụng vốn vay ngân hàng.
Theo thông tin cập nhật về lãi suất vay mua nhà tháng 11/2026 được VPBank tổng hợp, nhiều gói vay cố định 12-24 tháng đang ở khoảng 10-12%/năm. Sau thời gian ưu đãi, lãi suất thả nổi tại một số ngân hàng có thể lên 12-17%/năm, tùy điều kiện khoản vay và chính sách từng tổ chức tín dụng.
Trong khi đó, lợi suất cho thuê căn hộ tại Hà Nội phổ biến chỉ khoảng 3-4%/năm. Khoảng cách này khiến dòng tiền cho thuê khó có thể bù đắp chi phí vốn nếu nhà đầu tư sử dụng đòn bẩy tài chính lớn.
Giả sử một nhà đầu tư mua căn hộ trị giá 8 tỷ đồng, sử dụng 4 tỷ đồng vốn tự có và vay ngân hàng 4 tỷ đồng. Với lãi suất giả định 10%/năm, riêng tiền lãi phải trả đã lên tới 400 triệu đồng mỗi năm.
Trong khi đó, căn hộ cho thuê được 19 triệu đồng/tháng, doanh thu cả năm đạt 228 triệu đồng. Như vậy, ngay cả khi căn hộ được khai thác liên tục, tiền thuê vẫn thiếu 172 triệu đồng so với khoản lãi vay, chưa tính tiền gốc phải trả và các chi phí vận hành.
Nếu lãi suất tăng lên 12%/năm, tiền lãi phải trả tăng lên 480 triệu đồng, khiến khoản thiếu hụt dòng tiền càng lớn.
Đây là lý do đầu tư chung cư bằng vốn vay để cho thuê đang trở nên kém hấp dẫn hơn so với giai đoạn lãi suất thấp. Nhà đầu tư không chỉ phải chờ tài sản tăng giá để bù đắp chi phí vốn mà còn cần chuẩn bị nguồn tiền riêng để duy trì khoản vay trong suốt thời gian sở hữu.
Thị trường điều chỉnh, cơ hội đầu tư có xuất hiện?
Diễn biến giá căn hộ tại Hà Nội trong năm 2026 cũng đang tạo ra những thay đổi đối với bài toán đầu tư cho thuê.
Theo CBRE, trong quý II/2026, thị trường căn hộ Hà Nội ghi nhận hơn 5.800 giao dịch, tương đương khoảng 68% nguồn cung mở bán mới. Tỷ lệ hấp thụ này thấp hơn đáng kể so với giai đoạn 2024-2025, khi thường xuyên vượt 90%. Đáng chú ý, thị trường thứ cấp lần đầu ghi nhận điều chỉnh giảm giá kể từ cuối năm 2022.
Trong báo cáo thị trường quý III/2026, Savills cũng nhận định nguồn cung căn hộ mới và lượng giao dịch tại Hà Nội đều giảm so với quý trước. Nhu cầu ở thực vẫn là nền tảng hỗ trợ thị trường trong dài hạn, nhưng hoạt động giao dịch đang chịu ảnh hưởng từ chi phí vay vốn và khả năng chi trả của người mua.
Giá bán điều chỉnh có thể tạo điều kiện để nhà đầu tư tìm kiếm những căn hộ có mức giá hợp lý hơn. Tuy nhiên, điều đó không đồng nghĩa lợi suất cho thuê sẽ lập tức cải thiện. Nếu giá thuê không tăng tương ứng hoặc nhu cầu thuê suy yếu, hiệu quả khai thác tài sản vẫn có thể ở mức thấp.
Một căn hộ mua được với giá thấp hơn 10-15% so với mặt bằng trước đây sẽ có lợi thế nhất định về tỷ suất cho thuê, nếu mức tiền thuê được duy trì. Ngược lại, nếu giá bán giảm nhưng căn hộ khó tìm khách thuê hoặc phải giảm tiền thuê để cạnh tranh, lợi thế này có thể bị thu hẹp.
Do đó, cơ hội đầu tư không chỉ nằm ở việc tìm mua căn hộ giảm giá mà còn ở khả năng xác định đúng khu vực có nhu cầu thuê thực chất. Những dự án gần khu văn phòng, trung tâm thương mại, trường học, bệnh viện và các khu vực tập trung doanh nghiệp có thể duy trì tệp khách thuê ổn định hơn. Chất lượng quản lý, chỗ đỗ xe, tiện ích và khả năng kết nối giao thông cũng ảnh hưởng trực tiếp đến thời gian tìm khách và mức giá cho thuê.
Đầu tư cho thuê không còn là cuộc chơi chỉ chờ tăng giá
Trong bối cảnh lợi suất cho thuê giảm, nhà đầu tư cần thay đổi cách đánh giá hiệu quả của một căn hộ. Thay vì chỉ quan tâm đến giá mua và kỳ vọng tăng giá trong tương lai, cần tính toán đồng thời doanh thu cho thuê, chi phí vận hành, thời gian trống phòng và chi phí vốn.
Đặc biệt, cần phân biệt lợi suất cho thuê gộp với lợi nhuận thực nhận. Một căn hộ có lợi suất gộp 4% chưa chắc mang lại dòng tiền tương ứng, bởi chủ sở hữu còn phải chi trả các khoản phí và đối mặt với rủi ro không có khách thuê trong một số thời điểm.
Đối với nhà đầu tư sử dụng vốn tự có, lợi suất thấp vẫn có thể được chấp nhận nếu tài sản có vị trí tốt, khả năng khai thác ổn định và triển vọng tăng giá trong dài hạn. Tuy nhiên, với người sử dụng vốn vay, khoảng cách giữa lợi suất cho thuê và lãi suất ngân hàng là yếu tố cần đặc biệt lưu ý.
Khi giá căn hộ đã tăng lên mức cao nhưng tiền thuê không tăng tương ứng, việc mua nhà chỉ để khai thác cho thuê sẽ không còn dễ tạo ra lợi nhuận như trước. Thị trường vì thế có thể chuyển từ giai đoạn nhà đầu tư kỳ vọng tăng giá sang giai đoạn phải tính toán kỹ hiệu quả dòng tiền và chất lượng của từng tài sản.