

Lê Nhã Linh✔
Thành viên nổi tiếng
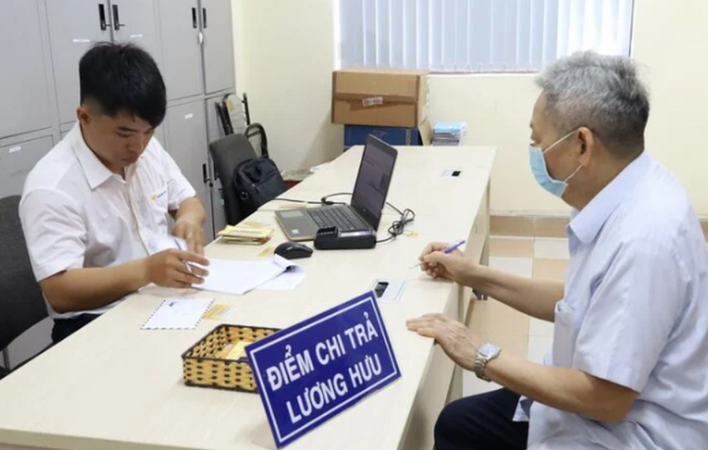
Tham gia bảo hiểm xã hội (BHXH) từ năm 18 tuổi, người lao động có thể đạt tỷ lệ hưởng lương hưu tối đa 75% từ tuổi 48 nếu là nữ và 53 tuổi nếu là nam. Tuy nhiên, họ vẫn phải chờ nhiều năm mới đến tuổi nghỉ hưu theo quy định. Trong khoảng thời gian này, nếu tiếp tục đóng BHXH, tỷ lệ hưởng cũng không thể vượt 75%. Điều này đang làm dấy lên tranh luận về quyền lợi của những người tham gia bảo hiểm từ rất sớm.
Đóng càng sớm, càng sớm đạt mức hưởng tối đa
Một trong những điểm đáng chú ý của chính sách BHXH hiện hành là sự khác biệt giữa thời gian đóng bảo hiểm và tuổi được hưởng lương hưu.
Theo Luật BHXH năm 2024, lao động nữ có 15 năm đóng BHXH được tính tỷ lệ hưởng lương hưu 45%, sau đó mỗi năm đóng thêm được cộng 2%, tối đa 75%. Như vậy, phụ nữ cần 30 năm đóng BHXH để đạt mức hưởng tối đa.
Đối với lao động nam, tỷ lệ 45% tương ứng với 20 năm đóng BHXH. Mỗi năm đóng thêm được cộng 2%, tối đa 75% khi có đủ 35 năm tham gia.
Nếu bắt đầu đóng BHXH liên tục từ năm 18 tuổi, một phụ nữ có thể đạt tỷ lệ hưởng 75% khi mới 48 tuổi. Với nam giới, thời điểm đạt mức hưởng tối đa là khoảng 53 tuổi.
Trong khi đó, tuổi nghỉ hưu trong điều kiện lao động bình thường năm 2026 là 61 tuổi 6 tháng đối với nam và 57 tuổi đối với nữ.
Như vậy, người phụ nữ đóng BHXH từ năm 18 tuổi có thể phải chờ thêm khoảng 9 năm sau khi đạt tỷ lệ hưởng tối đa mới đến tuổi nghỉ hưu. Với nam giới, khoảng thời gian này là 8 năm 6 tháng.
Đây là tình huống giả định trong điều kiện người lao động tham gia liên tục, không bị gián đoạn và không thuộc trường hợp được nghỉ hưu ở tuổi thấp hơn theo quy định.
Điều đáng nói là nếu tiếp tục làm việc và đóng BHXH trong khoảng thời gian chờ đợi, tỷ lệ hưởng lương hưu của họ vẫn không thể vượt quá 75%.
Trong khi đó, người bắt đầu tham gia BHXH muộn hơn có thể cần làm việc đến sát tuổi nghỉ hưu mới hoàn thành số năm đóng góp để đạt mức hưởng tối đa.
Sự khác biệt này khiến nhiều người đặt câu hỏi liệu chính sách hiện nay đã thực sự ghi nhận tương xứng lợi thế của những người tham gia BHXH từ rất sớm hay chưa.
Thời gian đóng vượt 30-35 năm được tính thế nào?
Theo quy định tại Điều 68 Luật BHXH năm 2024, người lao động có thời gian đóng vượt mức để đạt tỷ lệ hưởng tối đa vẫn được ghi nhận quyền lợi thông qua khoản trợ cấp một lần khi nghỉ hưu.
Cụ thể, lao động nữ có thời gian đóng cao hơn 30 năm, lao động nam có thời gian đóng cao hơn 35 năm sẽ được nhận trợ cấp một lần ngoài lương hưu.
Đối với thời gian đóng vượt mức đến tuổi nghỉ hưu theo quy định, mỗi năm đóng thêm được tính bằng 0,5 lần mức bình quân tiền lương làm căn cứ đóng BHXH.
Trường hợp người lao động đã đủ điều kiện hưởng lương hưu theo quy định nhưng tiếp tục đóng BHXH sau thời điểm đủ tuổi nghỉ hưu, mức trợ cấp cho mỗi năm đóng vượt mức được tính bằng 2 lần mức bình quân tiền lương làm căn cứ đóng BHXH.
Như vậy, pháp luật không bỏ qua thời gian đóng BHXH vượt mức 30 năm đối với nữ và 35 năm đối với nam. Tuy nhiên, cách ghi nhận quyền lợi không phải bằng việc tiếp tục tăng tỷ lệ lương hưu mà thông qua trợ cấp một lần khi nghỉ hưu.
Đây là điểm khác biệt quan trọng cần được chú ý khi đánh giá quyền lợi của người đóng BHXH lâu năm.
Chẳng hạn, một phụ nữ bắt đầu tham gia BHXH từ năm 18 tuổi, đến năm 48 tuổi đã có 30 năm đóng bảo hiểm. Nếu tiếp tục làm việc và đóng thêm 9 năm đến tuổi nghỉ hưu thông thường, tỷ lệ hưởng lương hưu vẫn là 75%. Chín năm đóng vượt mức sẽ được xem xét tính trợ cấp một lần theo quy định.
Tuy nhiên, nếu người này nghỉ việc ở tuổi 48, bảo lưu thời gian đóng BHXH và chờ đến khi đủ tuổi nghỉ hưu, họ không mặc nhiên được nhận lương hưu ngay từ thời điểm nghỉ việc. Thời gian đã đóng vẫn được bảo lưu để giải quyết chế độ khi đáp ứng đủ điều kiện.
Vì vậy, nói người đóng BHXH sớm bị thiệt hoàn toàn là chưa chính xác. Vấn đề nằm ở chỗ họ chưa có nhiều quyền lựa chọn thời điểm nhận lương hưu, dù đã hoàn thành số năm đóng góp cần thiết để đạt mức hưởng tối đa.
Nghịch lý giữa người đóng sớm và người đóng muộn
Sự khác biệt về thời điểm tham gia BHXH có thể tạo ra những tình huống khá đáng chú ý.
Một người bắt đầu đóng bảo hiểm từ năm 18 tuổi và một người bắt đầu từ năm 28 tuổi, nếu cùng tham gia liên tục và nghỉ hưu ở tuổi 57 đối với nữ, sẽ có thời gian đóng góp chênh lệch tới 10 năm.
Người tham gia từ năm 18 tuổi có thể đã đóng đủ 39 năm BHXH khi nghỉ hưu ở tuổi 57. Trong khi người bắt đầu từ năm 28 tuổi mới có 29 năm đóng góp.
Với lao động nữ, người thứ nhất đã đạt tỷ lệ hưởng tối đa 75% từ trước đó nhiều năm, còn người thứ hai chưa đạt đủ 30 năm để hưởng mức tối đa.
Điều này cho thấy người tham gia BHXH sớm có lợi thế về khả năng đạt tỷ lệ hưởng tối đa và có thời gian tích lũy đóng góp dài hơn. Tuy nhiên, nếu chỉ xét quyền được nghỉ hưu và nhận lương hưu, cả hai vẫn phải tuân thủ điều kiện về tuổi theo quy định.
Từ góc độ người lao động, đây là vấn đề đáng quan tâm bởi thời gian làm việc kéo dài không phải lúc nào cũng đồng nghĩa với khả năng tiếp tục lao động tốt.
Một người làm việc từ năm 18 tuổi đến năm 48 tuổi đã trải qua 30 năm lao động. Ở thời điểm này, sức khỏe, hoàn cảnh gia đình và nhu cầu cuộc sống có thể đã thay đổi đáng kể.
Có người muốn tiếp tục công việc vì còn sức khỏe và nhu cầu thu nhập. Nhưng cũng có người muốn nghỉ ngơi, chăm sóc cha mẹ già, hỗ trợ con cái hoặc chuyển sang những công việc nhẹ nhàng hơn.
Nếu đã đạt tỷ lệ hưởng tối đa nhưng chưa đủ tuổi nghỉ hưu, họ vẫn phải cân nhắc giữa việc tiếp tục làm việc, tiếp tục đóng BHXH hoặc nghỉ việc và bảo lưu thời gian đã đóng để chờ đến tuổi hưởng lương hưu.
Đặc biệt, nếu nghỉ việc và muốn nhận lương hưu trước tuổi thông thường, người lao động không thể chỉ dựa vào việc đã đóng đủ 30-35 năm. Họ phải thuộc trường hợp được pháp luật cho phép nghỉ hưu trước tuổi. Với trường hợp suy giảm khả năng lao động, tỷ lệ hưởng có thể bị giảm theo số năm nghỉ sớm.
Có nên trao thêm quyền nghỉ hưu chủ động cho người đóng BHXH lâu năm?
Tại phiên thảo luận của Quốc hội ngày 9/11 về dự thảo Luật sửa đổi, bổ sung một số điều của Luật BHXH, đại biểu Hà Thị Anh Thư, Phó Trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội tỉnh Quảng Ngãi, đã đề nghị nghiên cứu giảm hoặc miễn mức trừ tỷ lệ hưởng lương hưu đối với người đã đóng đủ số năm để đạt mức hưởng tối đa 75% và gần đến tuổi nghỉ hưu.
Theo đại biểu, chính sách cần tính đến thời gian tham gia và đóng góp thực tế của người lao động, thay vì chỉ căn cứ vào tuổi nghỉ hưu.
Đề xuất này hướng đến việc tạo thêm quyền chủ động cho người lao động đã có quá trình đóng BHXH dài. Tuy nhiên, đây mới là kiến nghị cần được nghiên cứu, đánh giá tác động, chưa phải quy định đã được thông qua.
Thực tế, việc cho phép một nhóm người nghỉ hưu sớm mà không bị giảm tỷ lệ hưởng có thể làm tăng thời gian chi trả lương hưu của quỹ BHXH. Do đó, chính sách cần xác định rõ nhóm được áp dụng, độ tuổi tối thiểu, số năm đóng góp và mức độ giảm hoặc miễn trừ.
Một phương án có thể nghiên cứu là kết hợp cả hai điều kiện về số năm đóng BHXH và tuổi đời. Người đã đạt tỷ lệ hưởng 75%, có thời gian đóng vượt mức tối thiểu và chỉ còn cách tuổi nghỉ hưu một khoảng thời gian nhất định có thể được xem xét nghỉ hưu sớm với mức giảm thấp hơn hoặc không bị giảm tỷ lệ hưởng.
Ngoài ra, cần đánh giá sự khác biệt giữa các nhóm nghề nghiệp. Người làm công việc nặng nhọc, độc hại hoặc có cường độ lao động cao có thể gặp nhiều khó khăn hơn khi phải kéo dài thời gian làm việc đến tuổi nghỉ hưu.
Bài toán đặt ra không chỉ là bảo đảm quyền lợi cho người đóng BHXH lâu năm mà còn phải duy trì nguyên tắc đóng - hưởng, chia sẻ rủi ro và cân đối quỹ trong dài hạn.
Đóng BHXH sớm có thực sự là bất lợi?
Xét tổng thể, tham gia BHXH từ sớm vẫn mang lại nhiều lợi ích. Người lao động có quá trình tích lũy dài hơn, dễ đáp ứng điều kiện về thời gian đóng để hưởng lương hưu, đồng thời được bảo vệ bởi các chế độ BHXH khác trong quá trình tham gia.
Tuy nhiên, việc đạt tỷ lệ hưởng tối đa từ khá sớm trong khi vẫn phải chờ nhiều năm mới đến tuổi nghỉ hưu đang đặt ra câu hỏi về tính linh hoạt của chính sách.
Người lao động không nhất thiết phải tiếp tục làm việc chỉ để chờ đủ tuổi. Họ có thể nghỉ việc và bảo lưu thời gian đóng BHXH. Nhưng việc chưa thể nhận lương hưu ngay khi đã hoàn thành số năm đóng góp cần thiết vẫn là một hạn chế đối với quyền chủ động sắp xếp cuộc sống.
Do đó, điều cần tháo gỡ không phải là khuyến khích tất cả người lao động nghỉ hưu càng sớm càng tốt, mà là nghiên cứu cơ chế ghi nhận phù hợp hơn đối với những người đã có quá trình đóng BHXH dài.
Khi tuổi thọ, cơ cấu việc làm và nhu cầu chăm sóc gia đình ngày càng thay đổi, chính sách hưu trí cũng cần tính đến sự khác biệt giữa những người bắt đầu tham gia BHXH ở các độ tuổi khác nhau.
Một hệ thống an sinh bền vững không chỉ cần bảo đảm người lao động có lương hưu khi về già, mà còn cần tạo ra sự công bằng trong cách ghi nhận quá trình đóng góp và quyền lựa chọn thời điểm nghỉ ngơi của mỗi người.
Đóng càng sớm, càng sớm đạt mức hưởng tối đa
Một trong những điểm đáng chú ý của chính sách BHXH hiện hành là sự khác biệt giữa thời gian đóng bảo hiểm và tuổi được hưởng lương hưu.
Theo Luật BHXH năm 2024, lao động nữ có 15 năm đóng BHXH được tính tỷ lệ hưởng lương hưu 45%, sau đó mỗi năm đóng thêm được cộng 2%, tối đa 75%. Như vậy, phụ nữ cần 30 năm đóng BHXH để đạt mức hưởng tối đa.
Đối với lao động nam, tỷ lệ 45% tương ứng với 20 năm đóng BHXH. Mỗi năm đóng thêm được cộng 2%, tối đa 75% khi có đủ 35 năm tham gia.
Nếu bắt đầu đóng BHXH liên tục từ năm 18 tuổi, một phụ nữ có thể đạt tỷ lệ hưởng 75% khi mới 48 tuổi. Với nam giới, thời điểm đạt mức hưởng tối đa là khoảng 53 tuổi.
Trong khi đó, tuổi nghỉ hưu trong điều kiện lao động bình thường năm 2026 là 61 tuổi 6 tháng đối với nam và 57 tuổi đối với nữ.
Như vậy, người phụ nữ đóng BHXH từ năm 18 tuổi có thể phải chờ thêm khoảng 9 năm sau khi đạt tỷ lệ hưởng tối đa mới đến tuổi nghỉ hưu. Với nam giới, khoảng thời gian này là 8 năm 6 tháng.
Đây là tình huống giả định trong điều kiện người lao động tham gia liên tục, không bị gián đoạn và không thuộc trường hợp được nghỉ hưu ở tuổi thấp hơn theo quy định.
Điều đáng nói là nếu tiếp tục làm việc và đóng BHXH trong khoảng thời gian chờ đợi, tỷ lệ hưởng lương hưu của họ vẫn không thể vượt quá 75%.
Trong khi đó, người bắt đầu tham gia BHXH muộn hơn có thể cần làm việc đến sát tuổi nghỉ hưu mới hoàn thành số năm đóng góp để đạt mức hưởng tối đa.
Sự khác biệt này khiến nhiều người đặt câu hỏi liệu chính sách hiện nay đã thực sự ghi nhận tương xứng lợi thế của những người tham gia BHXH từ rất sớm hay chưa.
Thời gian đóng vượt 30-35 năm được tính thế nào?
Theo quy định tại Điều 68 Luật BHXH năm 2024, người lao động có thời gian đóng vượt mức để đạt tỷ lệ hưởng tối đa vẫn được ghi nhận quyền lợi thông qua khoản trợ cấp một lần khi nghỉ hưu.
Cụ thể, lao động nữ có thời gian đóng cao hơn 30 năm, lao động nam có thời gian đóng cao hơn 35 năm sẽ được nhận trợ cấp một lần ngoài lương hưu.
Đối với thời gian đóng vượt mức đến tuổi nghỉ hưu theo quy định, mỗi năm đóng thêm được tính bằng 0,5 lần mức bình quân tiền lương làm căn cứ đóng BHXH.
Trường hợp người lao động đã đủ điều kiện hưởng lương hưu theo quy định nhưng tiếp tục đóng BHXH sau thời điểm đủ tuổi nghỉ hưu, mức trợ cấp cho mỗi năm đóng vượt mức được tính bằng 2 lần mức bình quân tiền lương làm căn cứ đóng BHXH.
Như vậy, pháp luật không bỏ qua thời gian đóng BHXH vượt mức 30 năm đối với nữ và 35 năm đối với nam. Tuy nhiên, cách ghi nhận quyền lợi không phải bằng việc tiếp tục tăng tỷ lệ lương hưu mà thông qua trợ cấp một lần khi nghỉ hưu.
Đây là điểm khác biệt quan trọng cần được chú ý khi đánh giá quyền lợi của người đóng BHXH lâu năm.
Chẳng hạn, một phụ nữ bắt đầu tham gia BHXH từ năm 18 tuổi, đến năm 48 tuổi đã có 30 năm đóng bảo hiểm. Nếu tiếp tục làm việc và đóng thêm 9 năm đến tuổi nghỉ hưu thông thường, tỷ lệ hưởng lương hưu vẫn là 75%. Chín năm đóng vượt mức sẽ được xem xét tính trợ cấp một lần theo quy định.
Tuy nhiên, nếu người này nghỉ việc ở tuổi 48, bảo lưu thời gian đóng BHXH và chờ đến khi đủ tuổi nghỉ hưu, họ không mặc nhiên được nhận lương hưu ngay từ thời điểm nghỉ việc. Thời gian đã đóng vẫn được bảo lưu để giải quyết chế độ khi đáp ứng đủ điều kiện.
Vì vậy, nói người đóng BHXH sớm bị thiệt hoàn toàn là chưa chính xác. Vấn đề nằm ở chỗ họ chưa có nhiều quyền lựa chọn thời điểm nhận lương hưu, dù đã hoàn thành số năm đóng góp cần thiết để đạt mức hưởng tối đa.
Nghịch lý giữa người đóng sớm và người đóng muộn
Sự khác biệt về thời điểm tham gia BHXH có thể tạo ra những tình huống khá đáng chú ý.
Một người bắt đầu đóng bảo hiểm từ năm 18 tuổi và một người bắt đầu từ năm 28 tuổi, nếu cùng tham gia liên tục và nghỉ hưu ở tuổi 57 đối với nữ, sẽ có thời gian đóng góp chênh lệch tới 10 năm.
Người tham gia từ năm 18 tuổi có thể đã đóng đủ 39 năm BHXH khi nghỉ hưu ở tuổi 57. Trong khi người bắt đầu từ năm 28 tuổi mới có 29 năm đóng góp.
Với lao động nữ, người thứ nhất đã đạt tỷ lệ hưởng tối đa 75% từ trước đó nhiều năm, còn người thứ hai chưa đạt đủ 30 năm để hưởng mức tối đa.
Điều này cho thấy người tham gia BHXH sớm có lợi thế về khả năng đạt tỷ lệ hưởng tối đa và có thời gian tích lũy đóng góp dài hơn. Tuy nhiên, nếu chỉ xét quyền được nghỉ hưu và nhận lương hưu, cả hai vẫn phải tuân thủ điều kiện về tuổi theo quy định.
Từ góc độ người lao động, đây là vấn đề đáng quan tâm bởi thời gian làm việc kéo dài không phải lúc nào cũng đồng nghĩa với khả năng tiếp tục lao động tốt.
Một người làm việc từ năm 18 tuổi đến năm 48 tuổi đã trải qua 30 năm lao động. Ở thời điểm này, sức khỏe, hoàn cảnh gia đình và nhu cầu cuộc sống có thể đã thay đổi đáng kể.
Có người muốn tiếp tục công việc vì còn sức khỏe và nhu cầu thu nhập. Nhưng cũng có người muốn nghỉ ngơi, chăm sóc cha mẹ già, hỗ trợ con cái hoặc chuyển sang những công việc nhẹ nhàng hơn.
Nếu đã đạt tỷ lệ hưởng tối đa nhưng chưa đủ tuổi nghỉ hưu, họ vẫn phải cân nhắc giữa việc tiếp tục làm việc, tiếp tục đóng BHXH hoặc nghỉ việc và bảo lưu thời gian đã đóng để chờ đến tuổi hưởng lương hưu.
Đặc biệt, nếu nghỉ việc và muốn nhận lương hưu trước tuổi thông thường, người lao động không thể chỉ dựa vào việc đã đóng đủ 30-35 năm. Họ phải thuộc trường hợp được pháp luật cho phép nghỉ hưu trước tuổi. Với trường hợp suy giảm khả năng lao động, tỷ lệ hưởng có thể bị giảm theo số năm nghỉ sớm.
Có nên trao thêm quyền nghỉ hưu chủ động cho người đóng BHXH lâu năm?
Tại phiên thảo luận của Quốc hội ngày 9/11 về dự thảo Luật sửa đổi, bổ sung một số điều của Luật BHXH, đại biểu Hà Thị Anh Thư, Phó Trưởng đoàn chuyên trách Đoàn Đại biểu Quốc hội tỉnh Quảng Ngãi, đã đề nghị nghiên cứu giảm hoặc miễn mức trừ tỷ lệ hưởng lương hưu đối với người đã đóng đủ số năm để đạt mức hưởng tối đa 75% và gần đến tuổi nghỉ hưu.
Theo đại biểu, chính sách cần tính đến thời gian tham gia và đóng góp thực tế của người lao động, thay vì chỉ căn cứ vào tuổi nghỉ hưu.
Đề xuất này hướng đến việc tạo thêm quyền chủ động cho người lao động đã có quá trình đóng BHXH dài. Tuy nhiên, đây mới là kiến nghị cần được nghiên cứu, đánh giá tác động, chưa phải quy định đã được thông qua.
Thực tế, việc cho phép một nhóm người nghỉ hưu sớm mà không bị giảm tỷ lệ hưởng có thể làm tăng thời gian chi trả lương hưu của quỹ BHXH. Do đó, chính sách cần xác định rõ nhóm được áp dụng, độ tuổi tối thiểu, số năm đóng góp và mức độ giảm hoặc miễn trừ.
Một phương án có thể nghiên cứu là kết hợp cả hai điều kiện về số năm đóng BHXH và tuổi đời. Người đã đạt tỷ lệ hưởng 75%, có thời gian đóng vượt mức tối thiểu và chỉ còn cách tuổi nghỉ hưu một khoảng thời gian nhất định có thể được xem xét nghỉ hưu sớm với mức giảm thấp hơn hoặc không bị giảm tỷ lệ hưởng.
Ngoài ra, cần đánh giá sự khác biệt giữa các nhóm nghề nghiệp. Người làm công việc nặng nhọc, độc hại hoặc có cường độ lao động cao có thể gặp nhiều khó khăn hơn khi phải kéo dài thời gian làm việc đến tuổi nghỉ hưu.
Bài toán đặt ra không chỉ là bảo đảm quyền lợi cho người đóng BHXH lâu năm mà còn phải duy trì nguyên tắc đóng - hưởng, chia sẻ rủi ro và cân đối quỹ trong dài hạn.
Đóng BHXH sớm có thực sự là bất lợi?
Xét tổng thể, tham gia BHXH từ sớm vẫn mang lại nhiều lợi ích. Người lao động có quá trình tích lũy dài hơn, dễ đáp ứng điều kiện về thời gian đóng để hưởng lương hưu, đồng thời được bảo vệ bởi các chế độ BHXH khác trong quá trình tham gia.
Tuy nhiên, việc đạt tỷ lệ hưởng tối đa từ khá sớm trong khi vẫn phải chờ nhiều năm mới đến tuổi nghỉ hưu đang đặt ra câu hỏi về tính linh hoạt của chính sách.
Người lao động không nhất thiết phải tiếp tục làm việc chỉ để chờ đủ tuổi. Họ có thể nghỉ việc và bảo lưu thời gian đóng BHXH. Nhưng việc chưa thể nhận lương hưu ngay khi đã hoàn thành số năm đóng góp cần thiết vẫn là một hạn chế đối với quyền chủ động sắp xếp cuộc sống.
Do đó, điều cần tháo gỡ không phải là khuyến khích tất cả người lao động nghỉ hưu càng sớm càng tốt, mà là nghiên cứu cơ chế ghi nhận phù hợp hơn đối với những người đã có quá trình đóng BHXH dài.
Khi tuổi thọ, cơ cấu việc làm và nhu cầu chăm sóc gia đình ngày càng thay đổi, chính sách hưu trí cũng cần tính đến sự khác biệt giữa những người bắt đầu tham gia BHXH ở các độ tuổi khác nhau.
Một hệ thống an sinh bền vững không chỉ cần bảo đảm người lao động có lương hưu khi về già, mà còn cần tạo ra sự công bằng trong cách ghi nhận quá trình đóng góp và quyền lựa chọn thời điểm nghỉ ngơi của mỗi người.