Đoạn Video
 Ảnh
Wandering Earth✔
Thành viên nổi tiếng
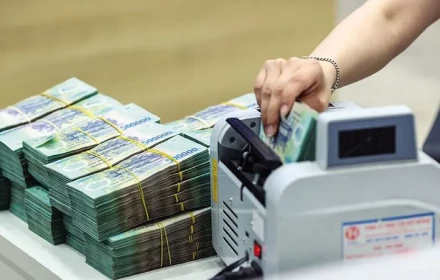
Xu hướng chung, lãi suất tiền gửi tiếp tục tăng, từ nhẹ đến mạnh tùy phân khúc, khi dòng vốn đổ mạnh vào ngân hàng nhờ mức sinh lời hấp dẫn. Ngược lại, lãi suất cho vay khó giảm sâu dù Ngân hàng Nhà nước khuyến khích hạ lãi vì chi phí huy động đầu vào vẫn ở mức cao. Một số gói tín dụng ưu đãi, đặc biệt là vay mua nhà, vẫn ghi nhận xu hướng giảm cục bộ.
Về lãi suất huy động, mức niêm yết công khai cao nhất trên thị trường dưới 8% một năm, và nhiều ngân hàng thương mại đã điều chỉnh tăng nhẹ. Nếu cộng thêm biên độ ưu đãi hoặc khuyến mại, lãi suất thực tế có thể lên đến 9,6% một năm cho các khoản gửi từ 50 đến 500 triệu đồng, kỳ hạn 12 tháng. Với các khoản tiền gửi lớn, từ 50 tỷ đồng trở lên, Bac A Bank áp dụng mức 7,3% một năm, trong khi một số ngân hàng nước ngoài nâng lên tới 8,6%. Kỳ hạn 6 đến 12 tháng được dự báo sẽ duy trì trên 7% một năm.
Đáng chú ý, gần 10 ngân hàng đang chào lãi suất từ 9% một năm trở lên cho các khoản tiền gửi chỉ vài trăm triệu đồng, thông qua thỏa thuận hoặc ưu đãi riêng của nhân viên. Chứng chỉ tiền gửi cũng ghi nhận mức lãi lên tới 9% một năm ở kỳ hạn 6 tháng, cao hơn hẳn so với tiết kiệm thông thường. Ngoài ra, một số ngân hàng áp dụng chính sách linh hoạt như trả lãi trước ngay đầu kỳ, còn các nền tảng tài chính ngoài ngân hàng thậm chí chào lãi suất tích lũy lên đến 14% một năm.
Về lãi suất cho vay, mặt bằng chung khó giảm sâu do chi phí huy động cao và yêu cầu trích lập dự phòng nợ xấu. Tuy vậy, nhiều ngân hàng vẫn triển khai các gói ưu đãi ngắn hạn cho sản xuất kinh doanh và tiêu dùng. BIDV chẳng hạn đã tung gói tín dụng quy mô 200.000 tỷ đồng phục vụ sản xuất kinh doanh. Với vay mua nhà, lãi suất ưu đãi cố định ban đầu bắt đầu từ 5% một năm qua các gói như An cư vững bước hay Ngôi nhà đầu tiên, và có thể giảm thêm 0,2 điểm phần trăm cho khách hàng mới, khách hàng ưu tiên hoặc người nhận lương qua tài khoản.
Riêng lãi suất vay thả nổi, tài liệu chưa nêu con số cụ thể theo tháng. Nhưng vì lãi suất này thường được tính bằng lãi suất cơ sở hoặc lãi suất huy động cộng biên độ, nên khi chi phí huy động tăng lên tới 7 đến 9,6% một năm như hiện nay, lãi vay thả nổi sau giai đoạn ưu đãi nhiều khả năng vẫn giữ ở mức tương đối cao, nhằm bảo đảm biên lợi nhuận cho ngân hàng.
Về lãi suất huy động, mức niêm yết công khai cao nhất trên thị trường dưới 8% một năm, và nhiều ngân hàng thương mại đã điều chỉnh tăng nhẹ. Nếu cộng thêm biên độ ưu đãi hoặc khuyến mại, lãi suất thực tế có thể lên đến 9,6% một năm cho các khoản gửi từ 50 đến 500 triệu đồng, kỳ hạn 12 tháng. Với các khoản tiền gửi lớn, từ 50 tỷ đồng trở lên, Bac A Bank áp dụng mức 7,3% một năm, trong khi một số ngân hàng nước ngoài nâng lên tới 8,6%. Kỳ hạn 6 đến 12 tháng được dự báo sẽ duy trì trên 7% một năm.
Đáng chú ý, gần 10 ngân hàng đang chào lãi suất từ 9% một năm trở lên cho các khoản tiền gửi chỉ vài trăm triệu đồng, thông qua thỏa thuận hoặc ưu đãi riêng của nhân viên. Chứng chỉ tiền gửi cũng ghi nhận mức lãi lên tới 9% một năm ở kỳ hạn 6 tháng, cao hơn hẳn so với tiết kiệm thông thường. Ngoài ra, một số ngân hàng áp dụng chính sách linh hoạt như trả lãi trước ngay đầu kỳ, còn các nền tảng tài chính ngoài ngân hàng thậm chí chào lãi suất tích lũy lên đến 14% một năm.
Về lãi suất cho vay, mặt bằng chung khó giảm sâu do chi phí huy động cao và yêu cầu trích lập dự phòng nợ xấu. Tuy vậy, nhiều ngân hàng vẫn triển khai các gói ưu đãi ngắn hạn cho sản xuất kinh doanh và tiêu dùng. BIDV chẳng hạn đã tung gói tín dụng quy mô 200.000 tỷ đồng phục vụ sản xuất kinh doanh. Với vay mua nhà, lãi suất ưu đãi cố định ban đầu bắt đầu từ 5% một năm qua các gói như An cư vững bước hay Ngôi nhà đầu tiên, và có thể giảm thêm 0,2 điểm phần trăm cho khách hàng mới, khách hàng ưu tiên hoặc người nhận lương qua tài khoản.
Riêng lãi suất vay thả nổi, tài liệu chưa nêu con số cụ thể theo tháng. Nhưng vì lãi suất này thường được tính bằng lãi suất cơ sở hoặc lãi suất huy động cộng biên độ, nên khi chi phí huy động tăng lên tới 7 đến 9,6% một năm như hiện nay, lãi vay thả nổi sau giai đoạn ưu đãi nhiều khả năng vẫn giữ ở mức tương đối cao, nhằm bảo đảm biên lợi nhuận cho ngân hàng.